Construction et nettoyage : nouvelle retenue de 15 % dès le 30 octobre 2026
21/10/2026 - Publié par : FiduPress < Retour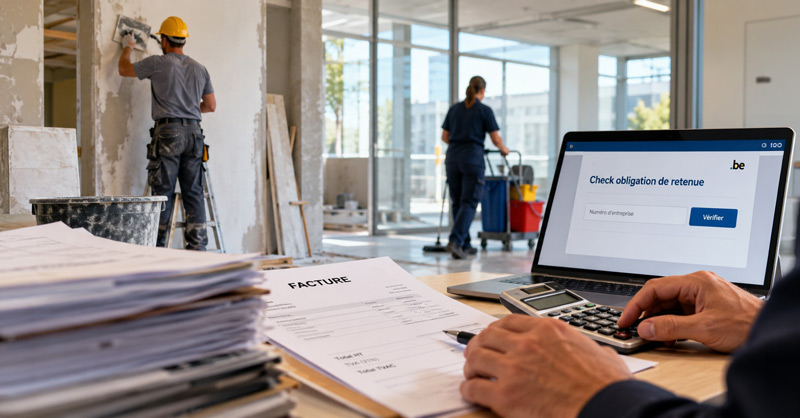
À partir du 30 octobre 2026, une nouvelle obligation de retenue entre en vigueur pour certaines factures dans les secteurs de la construction et du nettoyage. Les entreprises devront redoubler de vigilance avant de payer leurs fournisseurs.
Cette mesure complète les mécanismes existants de retenue pour dettes fiscales et sociales. Elle concerne désormais également certaines dettes liées au statut social des travailleurs indépendants.
Quelles prestations sont concernées ?
L’obligation vise principalement les travaux immobiliers, notamment :
- Les travaux de construction, rénovation et transformation.
- Les installations électriques, sanitaires et de chauffage.
- Les travaux de peinture, toiture et isolation.
- Les prestations de nettoyage de bâtiments.
Attention : cette mesure ne concerne pas toutes les factures émises par des indépendants. Les prestations ordinaires de consultance, d’informatique ou de marketing restent notamment exclues.
Les particuliers qui font réaliser des travaux à des fins strictement privées ne sont pas concernés.
Comment fonctionne la retenue ?
Avant de payer une facture concernée, l’entreprise doit vérifier la situation de son fournisseur sur le portail officiel :
Si une retenue est imposée pour des dettes relevant du statut social des indépendants :
- 15 % du montant hors TVA sont versés à l’INASTI.
- Le solde est payé au fournisseur.
Exemple : pour une facture de 1.000 € HTVA, soit 1.210 € TVAC, l’entreprise verse 150 € à l’INASTI et 1.060 € au fournisseur, si seule cette retenue est applicable.
Des exceptions et des sanctions
La retenue ne s’applique pas systématiquement. En 2026, les dettes sociales ne dépassant pas 2.647 € ne déclenchent pas ce mécanisme. Un plan d’apurement correctement respecté peut également permettre d’éviter la retenue.
Cette nouvelle obligation peut se cumuler avec les retenues fiscales et ONSS existantes, selon les règles applicables.
En cas de non-respect, une amende administrative de 15 % du montant total de la facture peut être appliquée, avec un plafond de 10.578,23 € en 2026.
Un nouveau réflexe pour les entreprises
Cette réforme impose une vérification supplémentaire avant le paiement des factures concernées.
Pour les entreprises et les fiduciaires, l’idéal sera d’intégrer ce contrôle directement dans les procédures comptables et les processus de paiement.
Le bon réflexe : vérifier systématiquement l’obligation de retenue avant de régler une facture de travaux concernée.
Sources
INASTI, Obligation de retenue dans le statut social des travailleurs indépendants.
Portail officiel : Check obligation de retenue
Base légale : loi-programme du 22 décembre 2023, articles 65 à 78.
Retour